增值回饋分享金是什麼?先看你的保單為什麼可能是0元
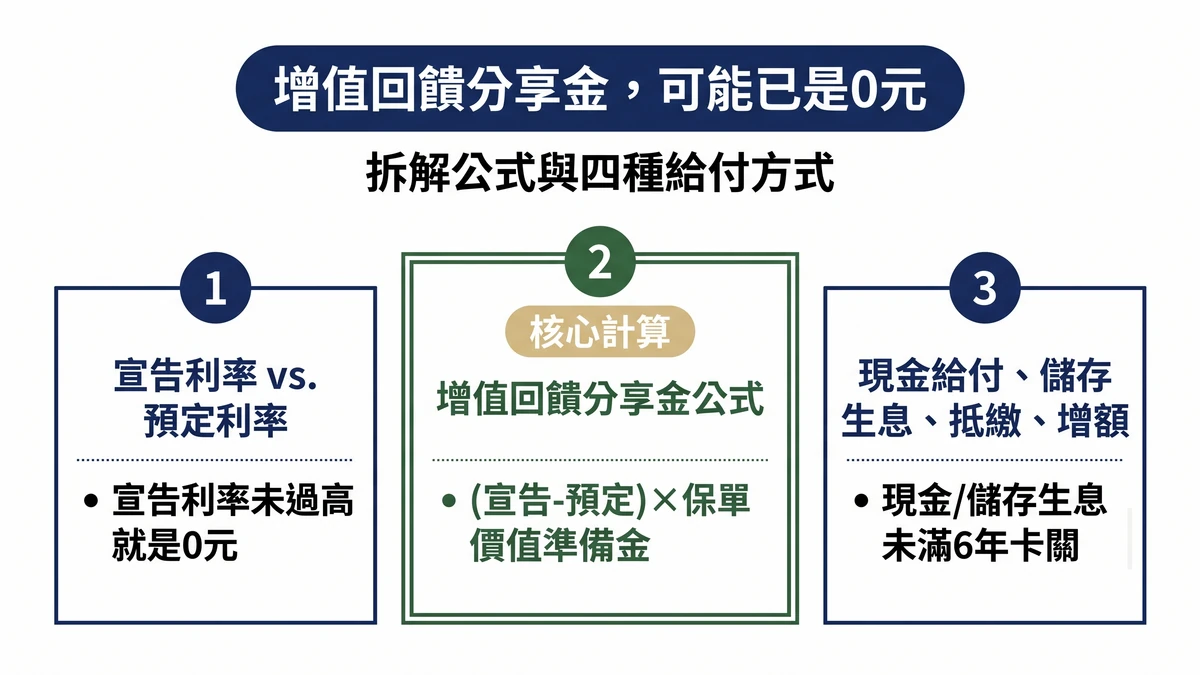
增值回饋分享金,是利率變動型保單在當年度宣告利率高過保單載明的預定利率時,依兩者差額計算、給你的一筆錢,所以有可能是0元。宣告利率沒有高過預定利率,這筆錢當年度就是0元,不會因此倒扣要你補繳。這跟保單好不好無關,只是兩個利率比一比的結果,而且每一年都可能重新比一次。
宣告利率是保險公司每年公告的利率,會隨市場變動。預定利率是保單一開始就寫死的利率,之後不會再變。兩個名字都叫利率,容易搞混,先記住:宣告利率會動,預定利率不會動。
目錄
增值回饋分享金計算方式:公式攤開給你看
算法只有一個:(宣告利率-預定利率)×保單價值準備金=增值回饋分享金。宣告利率如果沒有超過預定利率,這一項就是0,不會出現負數。
有個眉角,保單價值準備金不是固定數字,會隨你已經繳的保費、保單經過的年度慢慢增加。同一張保單,第3年跟第10年算出來的結果,就算宣告利率一樣,金額也不會一樣。想知道更多,可以看宣告利率跟保單實際報酬率(IRR)差在哪裡。
增值回饋分享金給付方式有幾種?你能怎麼選
增值回饋分享金常見的給付方式有四種:現金給付、儲存生息、抵繳保費、增額繳清。表格最右欄的句子,可以原封不動拿去問業務員。
| 給付方式 | 實際上在做什麼 | 拿去問業務員的一句話 |
|---|---|---|
| 現金給付 | 直接把這筆錢匯給你,或用支票給付 | 選現金給付,大概多久會實際入帳? |
| 儲存生息 | 錢留在保單裡,用保險公司公告的利率繼續生息 | 留著儲存生息,是用哪一個利率計息? |
| 抵繳保費 | 直接拿來扣抵下一期要繳的保費 | 抵繳保費之後,這一期我實際上還要補繳多少? |
| 增額繳清 | 拿去買一小筆增額的繳清保額,之後這部分不用再繳費 | 用增額繳清,增加的保障金額怎麼算? |
依《人身保險商品審查應注意事項》第40-2點,利率變動型人壽保險的保單經過年度未滿6年時,這筆錢不能採現金給付或儲存生息;被保險人未滿16歲時,原則上要用抵繳保費處理,繳費期間已屆滿的情況另有規定。
剛買不久就想領現金,可能會卡關,先確認保單過了幾年。實際仍以你的保單條款為準。
金管會已經明定,從2027年1月1日起,保險公司每個保單年度都要依《人身保險業辦理利率變動型保險商品業務應注意事項》第7點(2026年7月14日以金管保壽字第11501343161號令修正發布)主動通知你當年度的宣告利率、增值回饋分享金金額與處理方式、解約金金額。
通知方式可以是書面、簡訊、email、App或其他跟你約定的方式,擇一即可。屆時你不用每年回頭翻條款,才拿得到這幾個數字。
以國泰人壽為例,開通網路服務資格後,保戶可以在官網申請變更增值回饋分享金的給付方式,每個保險年度原則上只能變更一次。
這是其中一家公司實際的操作範例,不代表其他保險公司也用同一個申請入口,實際管道請以你自己保單所屬的公司為準。
增值回饋分享金每年都可能不一樣,自己沒有主動去對,很容易好幾年後才發現一直都是0元,這也是最容易被「宣告利率很高」這種行銷話術帶著走的地方。
增值回饋分享金增額繳清儲存生息,該怎麼選?
比較在意保障金額,就偏向增額繳清;比較在意彈性,就偏向儲存生息。兩個方向不一樣,沒有哪個絕對比較好。
四種給付方式裡,最常讓人猶豫的是「增額繳清」跟「儲存生息」這兩個,因為兩個都不是馬上拿到現金,比較容易搞混差在哪。增額繳清是拿這筆錢去買增加的保障金額,之後這部分不用再繳費,重點在拉高保障;儲存生息是把錢留在保單裡,照利率繼續累積,重點在保留彈性、之後想改成別種方式也還來得及。
不確定的話,可以直接問業務員,你這張保單這兩個選項之後能不能互相轉換。
什麼情況下,增值回饋分享金對你其實沒有太大意義
- 小額或短年期保單:保單價值準備金本身金額有限,就算宣告利率超過預定利率,算出來的金額也不會太大。真正該留意的反而是保單到期解約划不划算這件事。
- 保單本身不是利率變動型:如果你的保單是傳統型終身壽險或定期壽險,不會有宣告利率這個機制,也就不會有增值回饋分享金這筆錢,不用回頭找。
- 擔心的其實是保單會不會被停售:這是另一個問題,跟增值回饋分享金無關,可以先看美元保單停售是不是真的這篇。
反過來,躉繳、大額保單,且打算長期持有:這種情況下這筆錢每年累積起來的差異可能不小,值得每年主動核對。
常見問題
增值回饋分享金會不會變成負數,要我倒貼?
不會。宣告利率沒有超過預定利率時,這一項最低就是0元,不會出現負數,也不會反過來要你補繳保費。
保單條款裡沒有寫「增值回饋分享金」這幾個字,代表我沒有這筆錢嗎?
不一定。有些保單條款用的名稱可能略有不同,例如「回饋分享金」,實際定義以你保單條款本身載明的為準。不確定的話,可以直接問業務員或客服,這幾個字對應條款第幾條。分紅保單的「紅利」是另一套機制,來源是保險公司的盈餘分配,不是宣告利率減預定利率算出來的,兩者不能當成同一件事。
什麼情況不適合套用這篇的說明?
如果你的保單不是利率變動型商品(例如傳統型終身壽險、定期壽險、投資型保單),這篇講的宣告利率與增值回饋分享金機制就不適用,你的保單另外有自己的計算方式,需要另外確認。
2027年新制上路後,是不是我就不用自己查了?
不是。新制要求保險公司主動通知你,但通知的內容還是要自己看懂、自己核對,尤其是宣告利率跟預定利率這兩個數字比較後的結果,通知單本身不一定會幫你把「所以今年是不是0元」這句話直接寫出來。
本文為公開資訊之研究整理,不構成投資、投保或稅務建議。
文/林岑信
結語
想知道手上的保單今年回饋金是不是0元,對照兩個數字就有一翻兩瞪眼的答案:
- 保單寫死的「預定利率」
- 公司最新公告的「宣告利率」
宣告利率小於或等於預定利率,差額是0,今年確定就是0元;只有宣告利率大於預定利率,兩者差額乘上保單價值準備金,才是你實際拿到的錢。
如果不放心,或需要專業人士協助過目,或者有「資產規劃」的想法,你也可以透過聯繫我與我聊聊,我幫你算出來。是0元我會直接跟你說是0元,不用焦慮、更別急著衝動解約或換約。