先講結論
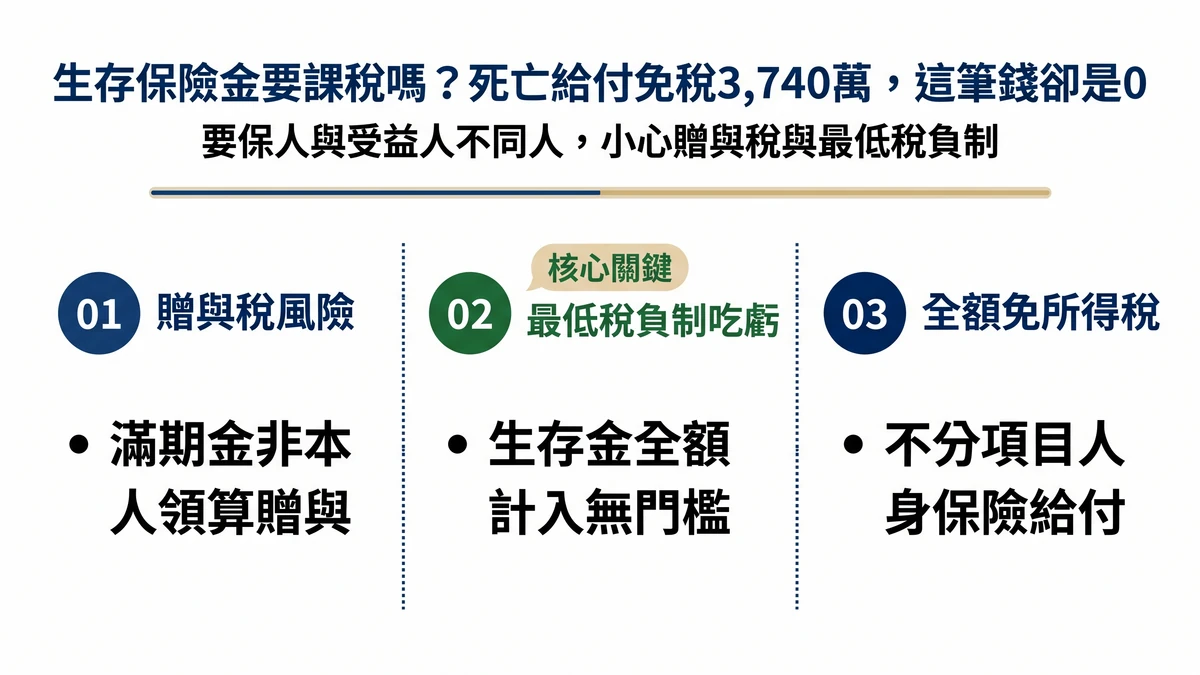
生存保險金原則上不用列入你的綜合所得申報,所得稅法第4條第1項第7款把人身保險給付整批免稅,不分項目名稱。但如果保單的受益人不是要保人本人,領到這筆錢的當下,可能同時碰到贈與稅與最低稅負制兩個關卡,而且生存給付在最低稅負制底下,待遇比死亡給付更嚴格。
目錄
生存保險金要課稅嗎?先看你的要保人是不是受益人本人
要保人是受益人本人的話,不用擔心。買儲蓄險、還本型保單時,要保人與受益人填自己,是很常見的投保安排。這種情況下,滿期領回的生存保險金不涉及贈與稅,也不會被最低稅負制盯上,因為底下要講的兩個機制,發動條件都是要保人與受益人不是同一人。
另一種常見安排也一樣安全:爸媽幫孩子投保,要保人是爸媽、受益人也是爸媽,被保險人是孩子,滿期金領回爸媽自己口袋。這種情況下受益人仍是要保人本人,同樣不涉及贈與稅或最低稅負制。
只有當要保人跟受益人真的是不同人,例如保單寫爸爸是要保人、孩子是受益人,滿期金直接匯進孩子帳戶,這才會進入下面兩關。
生存保險金的所得稅:原則上全額免稅
所得稅法第4條第1項第7款規定「人身保險、勞工保險及軍、公、教保險之保險給付」免納所得稅。財政部70年台財稅第35623號函進一步說明,人身保險的給付不論項目名詞,都適用這項免稅規定,也就是不管保險公司把這筆錢叫生存金、滿期金還是還本金,都一樣免稅,不是只有身故理賠金才免。
這條規定本身沒有排除「受益人與要保人不是同一人」的情況,換句話說,生存保險金的所得稅問題,原則上到這裡就結束了。真正會讓人多繳錢的,是接下來的贈與稅跟最低稅負制,而且這兩個機制的法源都不是所得稅法。
生存保險金受益人不是你自己:贈與稅與最低稅負制,兩關都要過
第一關:贈與稅
遺產及贈與稅法第4條第2項對贈與的定義是「財產所有人以自己之財產無償給予他人,經他人允受而生效力」。要保人是保單真正的出資者,滿期金理論上是要保人的財產,如果直接讓受益人(另一個人)領走,等於要保人把這筆錢無償給了受益人,符合贈與的定義。
財政部南區國稅局2013年對外說明過這個立場:要保人與受益人不是同一人時,受益人領取的生存保險金或滿期金要課贈與稅,這個見解此後被多家會計師事務所反覆引用,方向沒有改變。這裡有一個常被搞反的地方:244萬元的免稅額是算在要保人身上,不是算在受益人身上,繳稅義務人也是要保人。實際會不會產生稅款,要看要保人當年度送出的全部贈與(不只這一筆保險金,還要併計同一年給其他人的贈與)加總後,有沒有超過這244萬元,超過的部分依10%(2,811萬元以下)、15%、20%三級稅率課徵。
如果你關心的不是領錢當下這一關,而是「把要保人直接改成別人」這個動作本身要不要繳贈與稅,那是另一個機制,可以參考〈要保人變更贈與稅:沒領到錢也要繳?保單600萬遭追繳35.6萬〉。
第二關:最低稅負制,而且生存給付比死亡給付吃虧
這是多數文章沒有講清楚的地方。所得基本稅額條例第12條第1項第2款規定,本條例(民國95年)施行後所訂立、受益人與要保人不是同一人的人壽保險及年金保險給付,原則上要計入受益人的基本所得額,但條文接著寫「死亡給付每一申報戶全年合計數在新臺幣三千萬元以下部分,免予計入」。這句但書只保護死亡給付,生存給付、滿期給付、年金給付不在但書範圍內,等於沒有金額門檻,領多少就要計入多少。所得基本稅額條例是民國94年12月28日公布、95年1月1日起施行,如果保單是95年以前就成立的,這一整條規定都不會發動。
| 項目 | 死亡給付(受益人≠要保人) | 生存給付/滿期給付(受益人≠要保人) |
|---|---|---|
| 免稅門檻 | 每一申報戶全年3,740萬元以下免計入基本所得額 | 沒有金額門檻,原則上全額計入 |
| 現行依據 | 所得基本稅額條例第12條第1項第2款但書 | 同一款前段,沒有但書的保護 |
| 讀者可以直接問的一句話 | 這筆錢算死亡給付嗎? | 有沒有適用3,740萬的免稅門檻? |
計入基本所得額不等於一定要多繳稅。受益人所屬申報戶當年度的基本所得額(含這筆生存保險金、海外所得等項目)加總後,要超過750萬元免稅額,才會進入基本稅額的計算,而且基本稅額與一般綜合所得稅額兩者取較高的繳,不是兩個都要繳。這筆金額算不算超過750萬的門檻,牽涉到受益人當年度其他所得的整體狀況,抓不準的話,這是最容易被忽略、也最容易低估的地方。
三種常見安排,一張表看懂差異
| 要保人 | 受益人 | 被保險人 | 生存保險金要注意什麼 |
|---|---|---|---|
| 自己 | 自己 | 自己或家人 | 不涉及贈與稅、不受最低稅負制第12條第2款限制,原則上全額免所得稅 |
| 父母 | 父母 | 子女 | 受益人是要保人本人,同樣不涉及贈與稅或最低稅負制 |
| 父母 | 子女 | 子女或父母 | 進入贈與稅與最低稅負制雙重檢視,見上兩節 |
常見問題
生存保險金要保人是我自己,完全不用擔心稅嗎? 是,原則上不用擔心。只要要保人跟受益人是同一個人,這篇文章講的贈與稅跟最低稅負制兩個機制都不會被觸發,所得稅本身也依所得稅法免稅。
生存保險金會不會被國稅局認定要繳遺產稅? 不會。遺產稅只有在被保險人身故時才會出現,生存保險金是被保險人還活著時請領的錢,兩者是不同機制。如果想了解身故理賠金牽涉的遺產稅與受益人指定問題,可以參考〈1.6億保單繳了2,180萬遺產稅,卻一毛錢都領不到〉這篇。
最低稅負制是什麼?跟生存保險金有什麼關係? 最低稅負制的正式名稱是所得基本稅額條例,用意是避免高所得者靠各種免稅所得把稅繳得比一般人還少。生存保險金在要保人與受益人不是同一人時,會被列入這個制度計算的基本所得額,而且沒有死亡給付享有的3,740萬元免稅門檻。
生存保險金跟美元保單到期解約的稅是不是同一回事? 不是。到期解約領回的解約金,稅法上算「其他所得」,只有超過總繳保費的差額部分要併入綜合所得申報;生存保險金則是保險給付本身,原則上全額免所得稅。兩者法條依據不同,算法也不一樣,詳細拆解可以看〈美元保單到期解約划算嗎〉。
生存保險金被計入基本所得額,一定要多繳稅嗎? 不一定。計入基本所得額只是進入計算程序的第一步,還要看你們家當年度基本所得額加總有沒有超過750萬元免稅額,超過部分算出來的基本稅額,也要跟原本的綜合所得稅額比較,取較高的繳,兩個不會疊加。
本文為公開資訊之研究整理,不構成投資、投保或稅務建議。
文/林岑信
結語
如果你手邊這張保單,「要保人」和「受益人」本來就是同一個人,那先向你說聲恭喜。這篇文章講的兩個關卡基本上都碰不到,照原本的規劃領就好,不用多花心思。
如果不是,又抓不準金額有沒有踩到244萬或750萬這些門檻,我的聯絡窗口一直都在,幫你做客觀的結構診斷。
結果只有兩種:
- 架構安全:我會直接建議你「維持現狀」,不用多花費力氣處理。
- 踩到盲點:我會把潛在的稅務風險與法規邏輯攤開給你看,要不要調整、如何合規處理,決定權完全在你手上。