儲蓄險 減額繳清能拿回本金嗎?
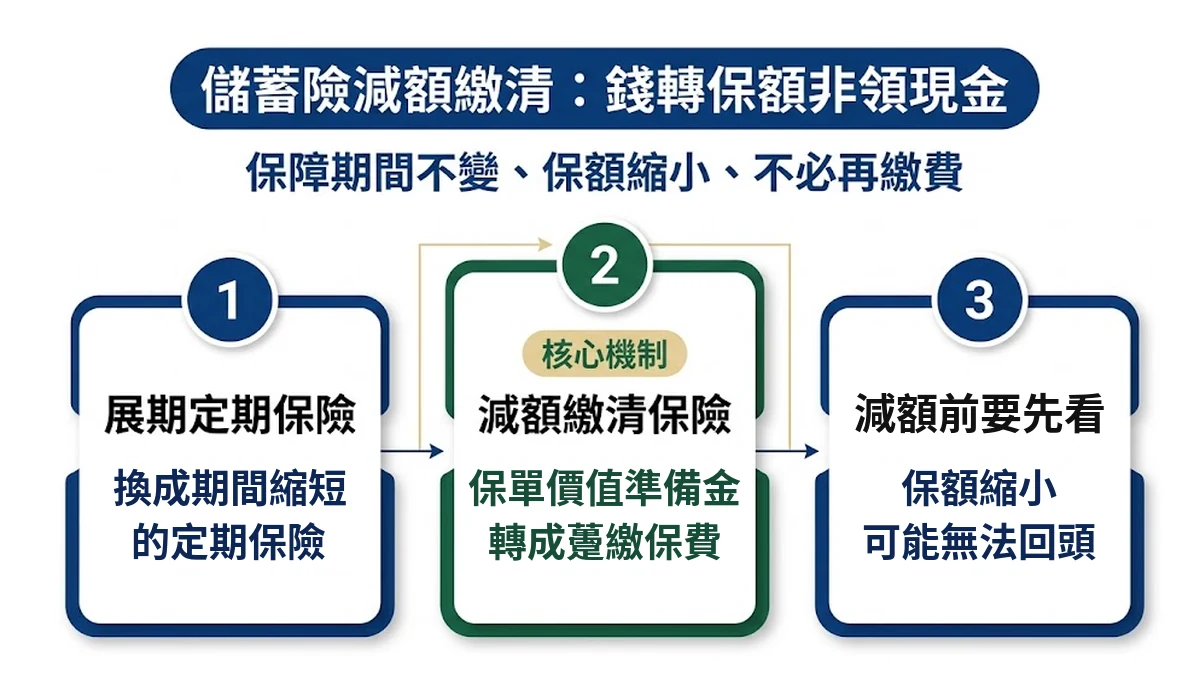
不能直接拿回,儲蓄險 減額繳清不會發放現金。這個變更是把保單價值準備金(保單累積出來的價值,解約金以它為基礎計算)扣掉營業費用(保險公司辦這個變更能收的費用),轉成一筆一次繳清的保費(躉繳)。
轉完之後,保單繼續有效,保障範圍不變,保額(保單約定的保險金額)變小,也不必再繳費(依利率變動型人壽保險單示範條款第21條)。
保險法第118條規定,保額減少時,要用訂原契約當時的條件,算出「保單價值準備金扣掉營業費用」這筆錢一次繳清能買到的同類保險,減少後的保額不能比這個低。實際保額寫在保單的減額繳清保險金額附表,每張保單不同。
想把錢變成現金,要走解約或保單借款,減額繳清不是提款機。保費已付足一年以上,解約金(終止保單時保險公司退給你的錢)不能低於保單價值準備金的四分之三(保險法第119條)。解約和借款各有什麼代價,可對照美元保單到期解約划算嗎與保單價值準備金、解約金與責任準備金差異。
減額繳清 拿回本金要多久?
減額繳清 拿回本金沒有統一的年數,因為保額取自各保單自己的附表。
轉進去的錢有多少,示範條款第21條有固定的扣法:保單價值準備金要扣掉借款、欠繳保費、墊繳保費的本息和營業費用,剩下的就是一次繳清的保費。營業費用有上限,取原基本保額(保單上載明的保險金額)的1%,與保單價值準備金減解約金的差額,兩者中較小的那個。
沒有借款、也沒有增值回饋分享金時,按這個上限,轉進去的金額不會低於解約金。差別在於,這筆錢變成了保額,不是現金。
好險網2020年報導的一張美元利率變動型增額終身壽險,首期保費1,989美元,一年後解約金586美元,減額繳清保額422美元。文中需要44年才能收回本金(好險網)。這是單一商品、單一年度的數字,別拿它套別張保單。
附表上的保額會因保單與已繳年數而不同,抓不準的話,這是最容易低估落差的地方。
減額繳清 缺點有哪些?4項要先看清楚
減額繳清 缺點集中在保額變小、可能扣營業費用、借款要扣,以及辦妥後可能無法回頭。
| 缺點 | 內容 |
|---|---|
| 保額縮小 | 基本保額改以減額繳清後的金額為準,數字寫在保單附表 |
| 可能扣營業費用 | 上限是原基本保額1%,與準備金減解約金的差額,取較小者 |
| 有借款或欠繳時更少 | 借款、欠繳保費、墊繳保費的本息,會從保單價值準備金扣掉,轉進去的更少 |
| 辦妥後可能無法回頭 | 條款若寫明辦妥後不能要求恢復原契約,就回不到原本的保單 |
前三列依示範條款第21條。示範條款是壽險公會訂的範本,各公司商品的條款可能不同。
展期定期保險和減額繳清差在哪?
展期定期保險是用保單價值準備金換保障期間縮短的定期保險,減額繳清則是保障期間不變、保額縮小。兩者都是一次繳清,不必再繳保費。
| 項目 | 減額繳清 | 展期定期保險 |
|---|---|---|
| 轉進去的錢 | 保單價值準備金扣營業費用 | 同左 |
| 保障期間 | 不變,保單繼續有效 | 縮短,依附表,最長到原契約滿期日 |
| 保額 | 縮小,依附表 | 維持基本保額,扣掉借款與墊繳保費的本息 |
| 多出來的錢 | 沒有這項 | 超過展期所需保費的部分,可買期滿時給付的繳清生存保險(期滿還活著才給付) |
上表依示範條款第21條與示範條款第22條,各公司商品的條款可能不同。兩種做法各有取捨,哪一種合適,取決於還需要保障多久、保額要保留多少,本文不評論任何特定保單的選擇。
減額繳清常見問題
美金保單 減額繳清 要怎麼算?
美金保單 減額繳清能自己算出的只有一次繳清的保費(躉繳保費),保額要看附表,或由保險公司出試算。以實務經驗來看,美元保單的減額繳清做法和台幣保單相同,差別在金額要用匯率換算。不同公司、不同商品的條款可能不同。
減額繳清 會虧嗎?
保額變小是確定的結果,換來的是不必再繳費,有點像把大房子換成已經繳清的小房子。算不算「虧」,要看你拿它跟哪一種比:繼續繳費、持有到期,還是解約。也要看你現在的現金流,以及還需要多大的保障。
什麼時候可以減額繳清?
依示範條款第21條,繳足保費、累積到有保單價值準備金,就可以申請。各家商品的申請時點可能不同。
保費繳不出來會怎樣?
碰到保費一時繳不出來,問這題很正常。先別慌,法條留有補救的時間,但時間有限。
依保險法第116條,保費逾期沒繳,保險公司催繳的通知送到你手上後,滿30天還沒繳,保單就停效。停效後6個月內,補繳欠的保費、利息和其他費用,保險公司收到款項的隔天起恢復效力。
超過6個月仍可申請恢復,保險公司可以要求提供被保險人仍可承保的證明,只有被保險人的風險有重大變化、已到保險公司會拒保的程度,才能拒絕恢復。
申請恢復的期限,從停效日起算至少2年。期限到了以後,保險公司有權終止契約;保費已付足2年以上、有保單價值準備金的,保險公司要退還保單價值準備金。
依保險法第117條第2項,終身型且沒有生存條件的死亡保險,或約定若干年後給付保險金額或年金的契約,保費已付足2年以上仍沒繳,申請恢復的期限到了之後,保險公司只能減少保險金額或年金。屬於這一類的保單,這種減少和你主動申請減額繳清,都適用保險法第118條的計算下限。
增額繳清和減額繳清一樣嗎?
不一樣。增額繳清是增值回饋分享金(保單約定可能分配給你的一筆錢)的給付方式之一,減額繳清是停止繳費、縮小保額的保單變更。名字只差一個字,意思差很多,細節見增值回饋分享金計算方式拆解。
什麼情況不適合辦理減額繳清?
符合下面任何一種情況,辦理前要多看一眼。
| 情況 | 為什麼不適用或要先確認 |
|---|---|
| 還沒累積保單價值準備金 | 示範條款第21條要求繳足保費、累積到有保單價值準備金才能申請 |
| 保單是一次繳清的(躉繳) | 條款如果標明只適用分期繳,躉繳保單就辦不了 |
| 需要現金 | 減額繳清不發現金,現金要靠解約或借款 |
| 要保留原保額 | 保額會縮小;條款若寫明辦妥後不能恢復原契約,就回不去 |
| 有借款或墊繳保費 | 示範條款第21條要扣掉借款、墊繳本息與營業費用,轉進去的錢更少 |
本文為公開資訊之研究整理,不構成投資、投保或稅務建議。
文/林岑信
結語
如果手邊的保單正在猶豫到底該不該辦理「減額繳清」,或者有「資產規劃」的想法,都可以直接來找我聊聊。
做個初步資料檢視與條款檢視。對照條款,把白紙黑字寫明的部分,還有那些藏在細節裡的隱性影響,一五一十拆解清楚。
要是盤點完,發現你現在的安排就已經很穩當了,我會直白告訴你「維持現狀就好」。沒必要為了調整而調整,照著原來的步調走就可以了。
萬一條款裡有模糊地帶,我也會幫你抓出風險盤點的重點清單,跟你說清楚該去向保險公司確認哪些具體細節。