保單價值準備金、解約金、責任準備金怎麼分?
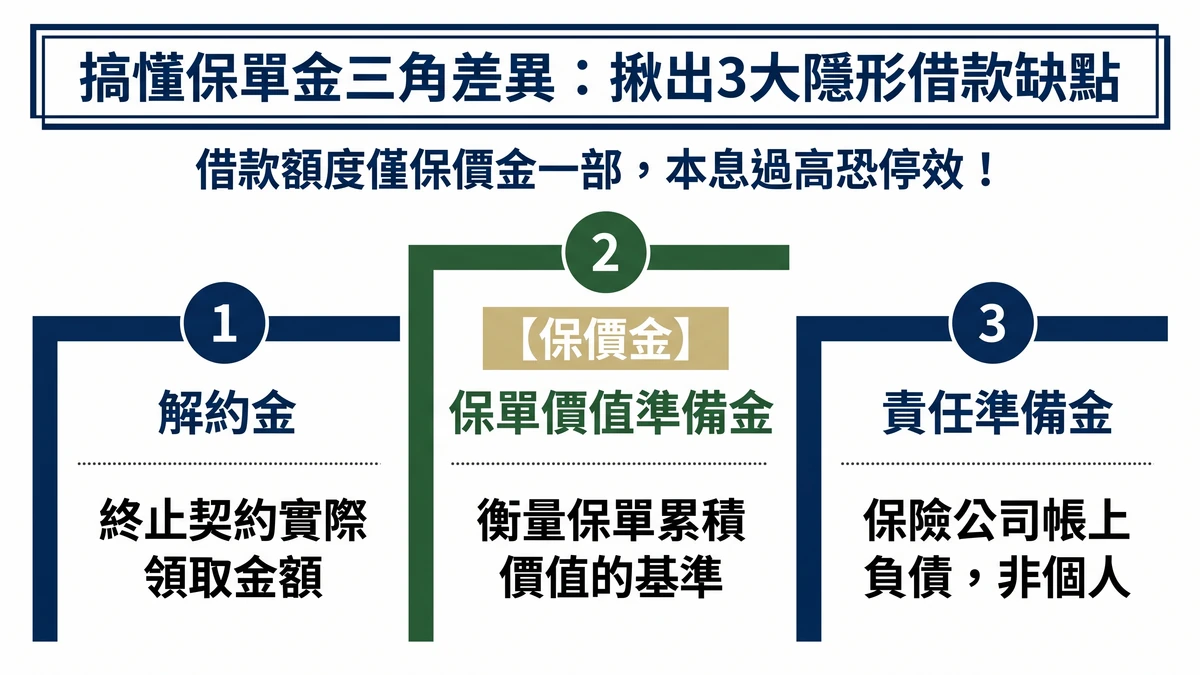
保單價值準備金、解約金與責任準備金是三個不同的數字,不是同一筆錢的三種叫法。
保單價值準備金(簡稱保價金)是衡量這張保單累積價值的基準。
解約金是你終止契約時實際領到的金額,依保險法第119條不得少於保價金的四分之三。
責任準備金則是保險公司帳上為整批保單提存的負債,不是你個人帳戶裡的錢。
想借款的話,先記住保單借款的3個隱形缺點:額度只是保價金的一部分,停效線卻是保價金本身;利率是浮動加碼的成本;理賠、解約、滿期時,借款本息先被扣。
目錄
保單價值準備金解約金差多少?
保費繳滿一年後,解約金不會低於保單價值準備金的四分之三,可能比它少,也可能剛好相等。
保險法施行細則第11條把保價金定義為:保險業以簽單利率和危險發生率為基礎,依主管機關規定方式計算的準備金。
傳統型保單的解約金以保價金為基礎,常見寫法是:解約金=保價金×條款約定的係數,係數不得低於0.75。公式因商品而異,看你的保單條款。
拿安達人壽公開的保單價值準備金與解約金關係式文件(111年10月更新)中的傳家保定期保險來看:解約金=保價金×(0.75+0.25×保單經過年度÷保險期間)。
係數第一年接近0.75,之後逐年往上爬,到保險期間結束時等於1,解約金才追上保價金。
假設保險期間10年、滿2年時終止,係數是0.75+0.25×2÷10=0.80。保價金100萬,解約金是80萬,沒有低於四分之三。
解約划不划算、要不要課稅,見〈美元保單到期解約划算嗎〉。
保單價值準備金責任準備金差在哪?
差在層次:責任準備金是保險公司帳上的負債,保單價值準備金是你這張保單的權益基準,你借款與解約時用到的是後者。
依保險法第145條,保險業要按險種計算並提存準備金,細節由保險業各種準備金提存辦法規定。
這兩個數字也不一定同高。2026年1月1日施行的準備金提存辦法第33條規定:責任準備金小於「保單價值準備金扣除保單借款後的金額」時,保險公司要另外提存保單價值差額準備金。
本文查閱的安達、新光人壽公開文件,解約金以保價金或保單帳戶價值計算,借款額度以保價金、解約金或保單帳戶價值計算,沒有一份用責任準備金。
| 名稱 | 是什麼 | 拿去問保險公司的一句話 |
|---|---|---|
| 保單價值準備金 | 依簽單利率與危險發生率算出的準備金(保險法施行細則第11條),借款的停效線就是它(保險法第120條) | 「我這張保單目前的保單價值準備金是多少?」 |
| 解約金 | 終止契約時實際領到的金額,不得少於保單價值準備金的四分之三(保險法第119條) | 「現在解約,解約金是多少?係數怎麼算?」 |
| 責任準備金 | 保險公司依保險法第145條為整批保單提存的負債,不是你個人帳戶 | 「貴公司帳上的責任準備金提存高低,會不會影響我能借的金額或解約金?」 |
保單借款缺點有哪些?
最容易被低估的是這3個。以下以傳統型保單為主,投資型保單另訂規則。
缺點一:額度打折,停效線不打折
借款額度是保價金乘上一個成數,成數依公司與商品而定。以新光人壽公開的借款規則為例,傳統生死合險與終身險的借款成數是保價金的九成,定期死亡險只有二成。
有個眉角,停效線可沒有這種折扣。依保險法第120條,借款本息超過保價金的那一天,保險公司要在30日前書面通知你返還。你沒有在那天之前還,保單效力就從那天起停止。保險公司若漏了這道通知,要等它事後書面通知,你在通知後30日內沒還,效力才從第31天起停止。
假設保價金100萬,依九成借滿是90萬,本息離100萬這條線只剩10萬的空間,利息還在累積。一旦碰線,事情就大條了。
先別慌,停效不等於保單消失,還有回頭路。依第120條準用保險法第116條,停效6個月內清償,翌日零時就恢復效力。
這條線離你多遠,會隨保單與借款金額而異,自己抓不準很正常,也是最容易低估風險的地方。
缺點二:借自己的保單,也要付加碼利息
聽起來像左口袋換右口袋,但借款不是無息取用。南山人壽的利率頁面公告,台幣傳統型借款利率是預定利率再加碼0.5至1個百分點,最高6.90%;外幣最高7.00%。該頁面標示110年10月後適用,以公司當下公告為準。
預定利率與宣告利率的差別,見〈美元保單宣告利率:陷阱藏在IRR裡〉。
利息也不能拖。南山人壽公開說明,借款利息採浮動利率;逾期欠繳的利息,遲付逾一年、經催告仍未償還,會併入借款本金以複利計算。
有一題要問清楚:「借款期間,被借出去的那一部分,還會不會照原本的利率累積?」本文沒有查到一致答案,請以書面回覆為準。
缺點三:沒還的借款,領錢時先扣
借款沒還,錢不會憑空消失,只是換個地方被扣。南山人壽公開的處理方式是:終止契約時,解約金扣抵欠款本息;給付滿期或還本保險金時,優先扣除欠款本息;死亡或全殘理賠時,由理賠保險金扣除欠款本息,有餘額才給受益人。
其他公司的做法以你的保單條款為準。受益人怎麼填、稅怎麼算,見〈美元保單受益人與遺產稅的案例〉。
借款前怎麼判斷適不適合?
以實務工作者的角度,借款前先看兩件事:有沒有固定的還款來源,以及借款金額離成數上限多遠。
| 你的情況 | 判斷 | 原因與下一步 |
|---|---|---|
| 短期週轉,有確定的還款日與還款來源,借款金額遠低於上限 | 可以借,缺點一與二扛得住 | 借款期間原有保障仍在(全球人壽公開說明),但利息成本要算進去 |
| 借款金額接近成數上限,或沒有固定還款來源 | 先算清楚再借 | 依保險法第120條,本息超過保價金就進入停效程序。先請保險公司書面試算本息哪一天會超過保價金 |
| 打算長期不繳息,把借款當成沒有成本的資金 | 先別借,這種用法最容易踩雷 | 未繳利息遲付逾一年、經催告後可併入本金計複利(南山人壽、新光人壽公開規則) |
常見問題
保單價值準備金會被強制執行嗎?
有可能,但2025年修法後有免扣押的額度。法院實際執行的標的是解約金,不是直接拿走保價金。碰到債務壓力,問這題很正常,先別急,下面一條一條講。
最高法院108年度台抗大字第897號裁定的主文是:執行法院於必要時,得核發執行命令終止債務人為要保人的人壽保險契約,命保險公司償付解約金。
2025年6月修法新增的保險法第123-1條規定:要保人為債務人的人壽保險契約,各有效契約的解約金債權金額未逾最近一年衛福部或直轄市政府公告每人每月最低生活費1.2倍計算之6個月金額中最高標準者,不得扣押或強制執行;主管機關公告的人壽保險契約亦同。
健康保險與傷害保險的解約金債權,依保險法第129-1條與第132-1條同樣不得扣押或強制執行,修法背景見金管會新聞稿。
要保人被扣押時,特定身分的人也可以依保險法第123-2條取得書面同意並支付解約金額度,變更為新要保人。
什麼情況不適合用保單借款?
第一,借款要靠報酬去覆蓋利息,但賺不賺得回,事前無法確定。
第二,借款金額已經貼近成數上限,又沒有固定的還款來源。
第三,你不確定自己保單的借款基準是保價金、解約金還是帳戶價值,這時先向保險公司問清楚再借。
本文為公開資訊之研究整理,不構成投資、投保或稅務建議。
文/林岑信
結語
手上有張打算借款的保單,想先知道本息大概什麼時候會碰到停效線,歡迎聯絡我聊聊。
我會依保單條款和公開規則算一次,結果好壞都照實說。如果距離很寬、借款期間也短,我會直接建議你照原計畫進行;如果緩衝比你想的薄,我也會坦白指出盲點,以及下一步該向保險公司問什麼。