快速結論
以實務工作者的角度來看,聊到要保人變更贈與稅,大家最常踩到的坑,就是搞錯國稅局是用哪個數字來算稅。
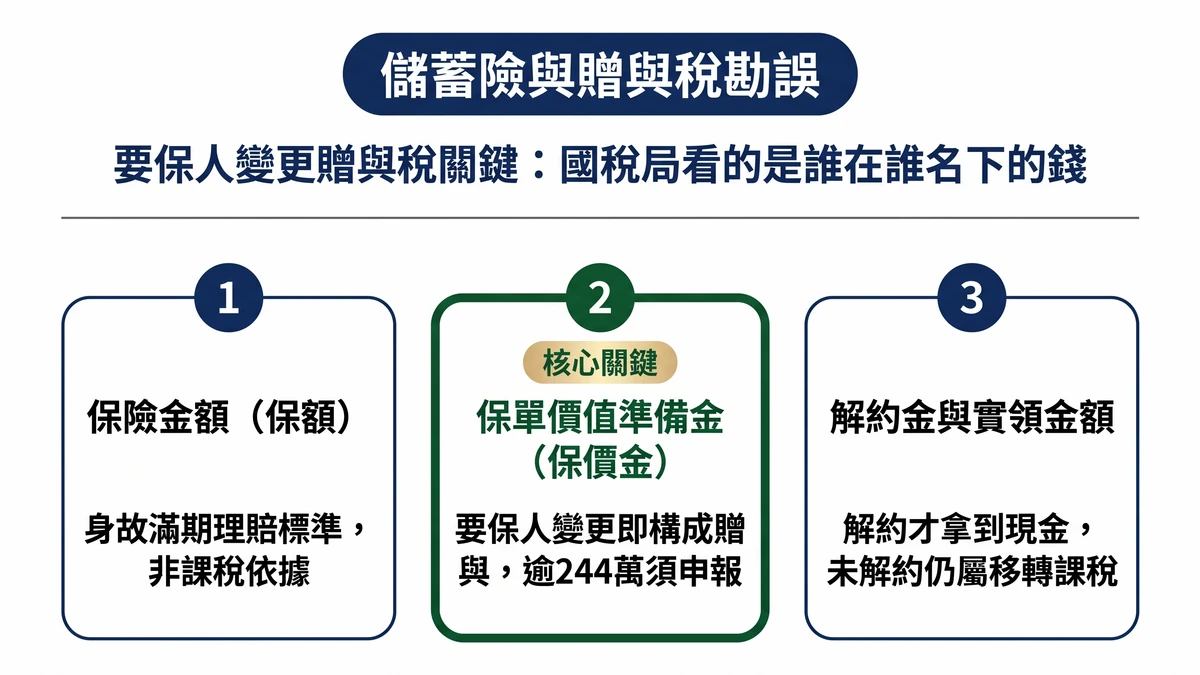
很多人直覺會想:「我又沒解約,銀行戶頭也沒多出一塊錢,哪來的贈與?」但稅捐機關看這件事,從來不是看你有沒有拿到現金,而是看「保單價值準備金有沒有換人擁有」。
保單價值準備金(也就是大家常講的保價金),是扣除保險公司各項費用後,累積在保單裡的帳戶價值。只要你把要保人過戶給別人,在變更生效那一天,這筆價值就等同送出去了。如果保價金超過當年度贈與稅免稅額244萬元,依規定30天內就得完成申報。要是沒報被查到,不只原本該繳的稅跑不掉,還可能面臨罰鍰。
目錄
真實案例:保單600萬變更給女兒,補徵35.6萬還被裁罰
來看一個國稅局白紙黑字的真實情況。財政部北區國稅局2026年5月公布一起案例:A君在110年買了一張外幣終身壽險,到了115年1月,他把要保人改成了女兒,被保險人跟受益人則本來就是女兒本人。到了變更當天,這張保單累積的保單價值準備金,已經達到新臺幣600萬元。(關於外幣終身壽險的保價金累積方式,可以參考〈美元保單宣告利率:陷阱藏在IRR裡〉)。
國稅局查核後認定,變更要保人本身就符合遺產及贈與稅法第4條第2項對贈與的定義:「財產所有人以自己之財產無償給予他人,經他人允受而生效力」。
原因很直白:保單的要保人才是真正擁有實權的人,要解約、要拿保單質借、還是要更換受益人,全憑要保人做決定。當你把要保人過戶給女兒,就等於把這些權利連同整包保單價值無償送給她。
國稅局怎麼算這筆稅?他們拿變更當天的保單價值準備金600萬元,扣除當年度贈與稅免稅額244萬元,剩下356萬元就是課稅贈與淨額。按最低級距稅率10%計算,直接補徵贈與稅35.6萬元,並且依法裁處罰鍰。新聞稿僅註明「依規定裁處罰鍰」,未公布實際倍數或金額。
為什麼「沒領到錢」也要繳稅?
許多人不解:錢明明還放在保險公司,自己沒摸到半毛錢,為什麼要繳稅?
因為贈與稅課稅的核心,是「財產權利移轉」,而不是「現金有沒有進口袋」。
要保人掌握了一張保單的核心權利:能決定要不要解約領回解約金、能拿保單辦理借款、還能隨時指定誰當受益人。這些權利本質上就是財產,而在稅法上,衡量這份財產價值的標準就是保價金。當你把要保人從自己換成別人,在法律效果上,跟你從銀行直接提領一筆等值存款轉給對方是一模一樣的。
而且,保單還有一個現金贈與辦不到的限制。現金贈與你可以今年給200萬、明年再給200萬,分年運用免稅額度;但一張保單在同一時間只能有一位要保人,申請書上的新要保人欄位也只有一格,沒辦法辦理「今年先移轉30%權利、明年再移轉70%」。只要送件變更,國稅局就是以變更當天整張保單的保價金一次結算。
保單價值準備金≠理賠保額,這是最容易搞混的地方
大家看到案例寫「保單600萬」,直覺反應常會以為是發生事故能賠600萬。但這起案例裡的600萬,指的是「保單價值準備金」,也就是大家常說的保價金。
| 名詞 | 是什麼 | 用在哪裡 |
|---|---|---|
| 保險金額(理賠保額) | 保險事故發生時,保險公司依約給付的金額 | 決定身故或滿期時能領到多少理賠金 |
| 保單價值準備金(保價金) | 保戶繳交的保費扣除各項費用與成本後,目前在保單內的帳戶價值 | 用來計算解約金、保單借款額度,以及變更要保人時的贈與價值 |
| 解約金(現金價值) | 保價金扣掉解約費用後,保戶解約時實際能拿回的金額 | 決定當下解約能拿回多少現金 |
這三個數字通常都不會一樣。有時候保額是保價金的好幾倍,但也有很多時候(特別是儲蓄型保單繳費期滿後),保價金反而會高於保額。辦理要保人變更時,國稅局認定的標準只有保價金,跟理賠保額多寡完全無關。這也就是最容易被忽略的地方:有些保單保額看起來不高,帳戶裡的保價金卻可能早就悄悄累積超過了免稅額度。關於保價金與解約金的換算細節,可以參考〈美元保單到期解約划算嗎?保險法119條:解約金不能低於保價金四分之三〉。
贈與稅怎麼算?先減免稅額,再套稅率
從前面A君的案例來拆解,保單贈與稅的計算步驟其實很清晰:
保價金扣掉當年度贈與稅免稅額244萬元後,算出課稅贈與淨額,接著對照現行贈與稅速算對照表來套用級距:
| 課稅贈與淨額(同一年度所有贈與合併計算) | 稅率 |
|---|---|
| 2,811萬元以下 | 10% |
| 超過2,811萬元至5,621萬元 | 15% |
| 超過5,621萬元 | 20% |
有個關鍵細節:244萬元免稅額是算在「同一位贈與人同一個年度」名下,不是每張保單各自擁有一筆。如果同一年你還另外轉了一筆存款給孩子,兩者必須合併計算,全年只能扣除一次244萬元。
什麼時候要申報?拖過30天會怎樣
依照遺產及贈與稅法第24條規定,只要贈與價值超過當年度免稅額,在贈與行為發生之後的30天內,就得向戶籍所在地的國稅局辦理申報。這個「贈與行為發生日」,指的就是保險公司受理完成要保人變更的那一天,不是保單滿期日,更不是哪天想起來才算。
如果超過30天沒申報,或是申報時漏填金額,只要沒有涉及詐欺等不正當手段,依遺產及贈與稅法規定,都會按補徵稅額處以最高2倍以下的罰鍰。實際罰多少倍,國稅局會依照參考表視個案情況裁量,雖不一定罰到上限,仍是一筆額外負擔。
不過,法規也留了一條補救路徑:根據稅捐稽徵法第48-1條,只要在國稅局著手調查或有人檢舉之前,自己主動辦理補報補繳,通常只需要加計利息,可以免除罰鍰。如果你手邊的保單幾年前曾變更過要保人卻一直沒申報,現在主動處理,比等國稅局寄通知單來得安心。
什麼情況變更要保人不用課贈與稅?
並非每次動到要保人都一定會產生贈與稅,常見的情況有兩種:
情況一:要保人變更給配偶。 依照遺產及贈與稅法第20條第1項第6款,夫妻之間相互贈與的財產,不計入贈與總額,沒有金額限制,也不需要佔用免稅額度。這項規定不限於保單,各種財產移轉都適用。
情況二:保價金本身未超過免稅額。 如果變更時這張保單的保價金,加上你當年度其他的贈與金額,加總起來沒有超過244萬元,就不會產生應納稅額,原則上不需要申報。但要注意,保價金往往會隨著時間增長,今年沒超標,不代表往後幾年價值也不會提升;如果未來有其他贈與規劃,也要記得把當年度變更的保價金合併評估。
免稅不代表沒有其他延伸考量:死亡前2年的遺產稅回溯
不管是變更給配偶,還是保價金在免稅額以內,這兩種當下不用繳贈與稅的情況,背後都有同一道界線要注意:依照遺產及贈與稅法第15條,如果原要保人在變更後的2年內不幸過世,這筆保單的價值依法仍然要併回遺產總額課徵遺產稅。這屬於遺產稅的規範,跟當初贈與稅有沒有繳納是兩回事。夫妻贈與雖然贈與稅免稅,但同樣受到死亡前2年規定的約束。關於這部分的真實案例與算式,可以參考〈1.6億保單繳了2,180萬遺產稅,卻一毛錢都領不到:美元保單受益人千萬別這樣填〉。
另外,市場上有時會傳出「外幣保單要停售了」的消息,這指的是保險公司本身的商品銷售政策,跟要保人變更會不會踩到稅務問題是兩碼子事。就算保單停售,原契約的權益依然不變,變更要保人該不該課稅,評估的核心依然是保單價值準備金本身,詳細分析可見〈美元保單停售是真的嗎?金管會函釋:不能當銷售話術〉。
常見問題
要保人變更後多久才比較單純,不會被併回遺產? 法規上的門檻是變更滿2年。只要原要保人在變更滿2年後才身故,這張保單原則上不會被拉回遺產總額計算。但這只是一道時間門檻,保單在整體配置中是否可能面臨實質課稅原則的審視,仍需視個案情況認定。
保單贈與免稅額244萬,要去哪裡查保單價值準備金有沒有超過? 最直接的方式,是向承保的保險公司申請「保單價值準備金證明」,或者登入保險公司的官方保戶專區查詢。這個數字保險公司的系統都有明確記載,不需要自己憑空推算。這裡要提醒大家一個細節:保單借款可借金額不等於保價金,借款成數通常會打折,若是拿借款額度來估算保價金,很容易低估實際價值,建議直接以官方證明或專區記載的保價金為準。
保單贈與申報如果當初忘記辦,已經變更好幾年還能補救嗎? 可以。只要國稅局尚未啟動調查、也沒有接獲檢舉,依稅捐稽徵法第48-1條主動補報補繳,通常加計利息後就不會被裁處罰鍰,處理起來會比日後被通知補稅平順許多。
這種情況適合自己處理,還是找人討論比較好? 如果只有一張單純的保單,也沒有其他年度贈與混合,對照保價金後自己申報就能處理好。但如果名下有多張保單、同時有其他資產在進行規劃,或是原要保人身體狀況已有變化,建議先釐清手邊各張保單的現況,透過客觀的角度一起盤點,會比事後收到補稅通知再來善後省心得多。
本文為公開資訊之研究整理,不構成投資、投保或稅務建議。
文/林岑信
結語
辦理保單要保人變更,很多人往往只盯著眼前這一張保單有沒有超過當年的免稅額。
但以實務經驗來看,國稅局在檢視時,看的不單單是某一張契約,而是可能將整體保單串聯起來。
如果你近期正在評估是否要變更要保人,或是前幾年曾經調整過、想釐清是否有潛在的申報盲點,歡迎跟我聊聊,這個管道一直都在。
在進行初步資料檢視與風險盤點之後,如果現有的安排本來就沒有問題,那就照原本的規劃踏實走,不用多花任何冤枉錢;如果盤點下來發現確實有沒留意到的眉角,我也會照實把情況說清楚,把選擇權留給你自己。