保險 指定受益人 特留分:保險金會算進去嗎?
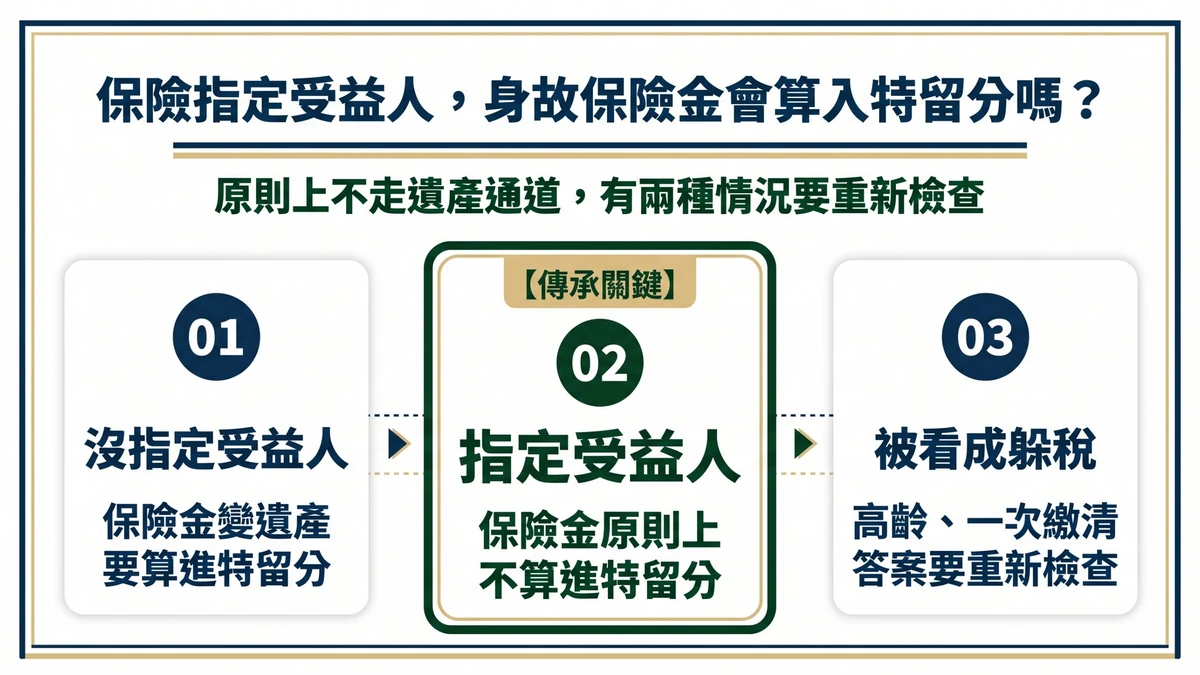
不會,指定受益人的保險金,原則上不算進特留分。保險 指定受益人 特留分這題,保險金有自己的專用通道,不走遺產這條路,高雄家事法院一審判決也認定保險金不是遺產。
目錄
特留分,是法律替繼承人保留的最低份額,遺囑再偏心,也不能少給這一份。保險法第112條寫明,指定受益人的保險金,不算過世的人的遺產。民法第1224條說,算特留分的錢,是過世的人留下的財產,加上部分生前給的財產,再扣掉債務。保險金不是遺產,所以不在裡面。
判決的例子是高雄少年及家事法院112年度家繼訴字第159號判決:過世的人自己投保、自己是被保險人,指定四個子女當受益人,這四個子女也是全部的繼承人。
被告說保險金也要算進遺產,法院依保險法第112條、第113條,認為保險金不是遺產。這是一審判決。
這個答案要成立,三件事缺一不可:
- 保單有指定受益人
- 指定還有效
- 這筆保險金不是為了躲開特留分才安排的
同一筆保險金,法院與國稅局怎麼看
有三種說法,各自的依據不同。
| 說法 | 誰這麼說 | 對特留分的意思 |
|---|---|---|
| 條文與判決 | 保險法第112條、民法第1224條,加上上面的高雄家事法院判決:保險金不是遺產 | 保險金不算進特留分 |
| 稅法與民法分開看 | 最高行政法院110年度上字第58號判決說,同一件事,稅法和民法可以有不同的認定 | 國稅局算進遺產課稅,民法上可能不算 |
| 領保險金的權利來自契約 | 最高法院111年度台上字第1183號判決說,受益人同時是繼承人時,領保險金的權利來自保險契約,不是因為繼承 | 保險金依契約給受益人,不照繼承比例分 |
反方向的案子也有。臺中高等行政法院認為,為了少繳遺產稅才買,而且和經濟上的實際狀況明顯不相當的保單,不能適用保險法第112條和遺產及贈與稅法第16條第九款。上面的110年度上字第58號判決駁回上訴,認定那五張保單是在躲稅。
高資產傳承:保險金的特留分答案何時會變?
有兩種情況,答案要重新看:
- 沒指定受益人
- 保單被看成是為了躲稅
| 情況 | 結論方向 | 原因 | 拿去問的一句話 |
|---|---|---|---|
| 有指定受益人,保費來自一般收入,也沒有一次繳清、高齡投保、帶病投保這類特徵 | 保險金不算進特留分 | 符合保險法第112條的字面意思,高雄家事法院一審判決認定保險金不是遺產 | 這張保單現在的身故受益人欄,寫的是誰? |
| 沒有指定受益人 | 保險金變成遺產,要算進特留分,「保險金不算進特留分」的答案不適用 | 依保險法第113條,沒指定受益人的死亡保險,保險金作為遺產 | 受益人欄有沒有寫人?寫的人還在嗎?有沒有辦過變更? |
| 一次繳清(躉繳)、高齡投保、帶病投保、短期投保、鉅額投保等特徵 | 國稅局可能把保險金當遺產課稅,「保險金不算進特留分」的答案要重新檢查 | 財政部列了八種情況,國稅局可能因此改按遺產課稅,見安侯建業的整理 | 保費的資金從哪裡來?這八種情況我們符合幾種? |
一次繳清、高齡投保、帶病投保這類特徵出現時,風險容易被低估,自己抓不準很正常。稅的部分可以先看指定受益人的保險金要不要課遺產稅。
保險金比其他遺產大很多時,只要前面三件事都成立,答案不變,差別只在金額。下面用數字看。
假設試算:算不算進去,特留分差多少?
假設過世的人沒有配偶,父母也已經過世,只有長子和次子,沒有債務,也沒有生前贈與。遺產3,000萬元,另外有一筆指定給長子的保險金1億元。
依民法第1223條,子女的特留分是原本可以分到的一半。兩人原本各分一半,所以各自的特留分是總額的四分之一。
| 算法 | 用來算特留分的錢 | 次子的特留分 |
|---|---|---|
| 保險金不算進去 | 3,000萬元 | 750萬元 |
| 保險金算進去 | 1億3,000萬元 | 3,250萬元 |
差距是2,500萬元。這只是特留分金額的差別,次子能不能真的拿到,還要看有沒有可以要回來的財產。
修法提醒:兄弟姊妹特留分刪除,有影響嗎?
有,但影響的是誰有特留分,不是保險金算不算進去。兄弟姊妹不在新的特留分名單裡,保險金的答案沒變。
民法第1223條已在2026年8月17日公布修正(總統府公報)。修正後的內容,見總統府公報的民法修正第1223條條文:配偶、子女等晚輩、父母,特留分各是原本可以分到的一半;祖父母是三分之一;兄弟姊妹被拿掉了。
依經濟日報報導,新條文在公布六個月後施行,法務部說施行日是2027年2月17日。
保險特留分常見問題
保險受益人可以不指定嗎?
可以。但依保險法第113條,死亡保險沒指定受益人,保險金就變成過世的人的遺產,要跟其他遺產一起繼承,也要算進特留分。
用遺囑可以改保險受益人嗎?
可以,但要通知保險公司,沒通知的話,保險公司可以不認這次變更。保險法第111條說,指定受益人之後,要保人還是可以用契約或遺囑改變保險金要給誰,除非他當初聲明放棄這個權利。
特留分(特留份)可以不給嗎?
不能單靠遺囑不給。民法第1187條說,遺囑只能在不侵害特留分的範圍內,自由決定遺產給誰。特留分被侵害的繼承人,可以依民法第1225條,向拿到遺囑所送財產的人,要回不足的部分。
保險公司指定受益人,保險金還需要繳遺產稅嗎?
原則上不用。遺產及贈與稅法第16條第九款規定,指定受益人的人壽保險金,不算進遺產總額。例外是被認定為了少繳稅才這樣安排的保單,細節在保險金與遺產稅那一篇。
什麼情況不適合套用這篇的說明?
- 沒有指定受益人,或指定已經失效:這篇的答案不適用,要另外看。
- 保單可能被認定是為了少繳稅或躲特留分:一次繳清、高齡投保、帶病投保、短期投保、鉅額投保等特徵,答案要重新檢查(見上方的表)。
- 不是身故保險金:年金給付、滿期金,本文沒有討論。
- 要保人和被保險人不是同一人:本文只談被保險人過世時的保險金。
- 國稅局已經把保險金算進遺產,或繼承人已經出面爭的個案:結果要看實際情況。
本文為公開資訊之研究整理,不構成投資、投保或稅務建議。
文/林岑信
結語
如果手邊的保單有指定受益人,又擔心家人之間的特留分爭議,或者有「資產規劃」的想法,都可以直接來找我聊聊。
先做個初步資料檢視與條款檢視。陪你攤開合約,把白紙黑字算得出來的數字,還有那些藏在細節裡算不出來的隱性影響,一五一十拆解清楚。
要是盤點完,發現你現在的安排就已經很穩當了,我也會直白告訴你「維持現狀就好」。沒必要為了調整而調整,照著你原來的步調走就可以了。
萬一條款裡有模糊地帶,我也會幫你抓出風險盤點的重點清單,跟你說清楚該去向保險公司確認哪些具體細節。